Tematy, które warto sprawdzić przed wyborem pożyczki online
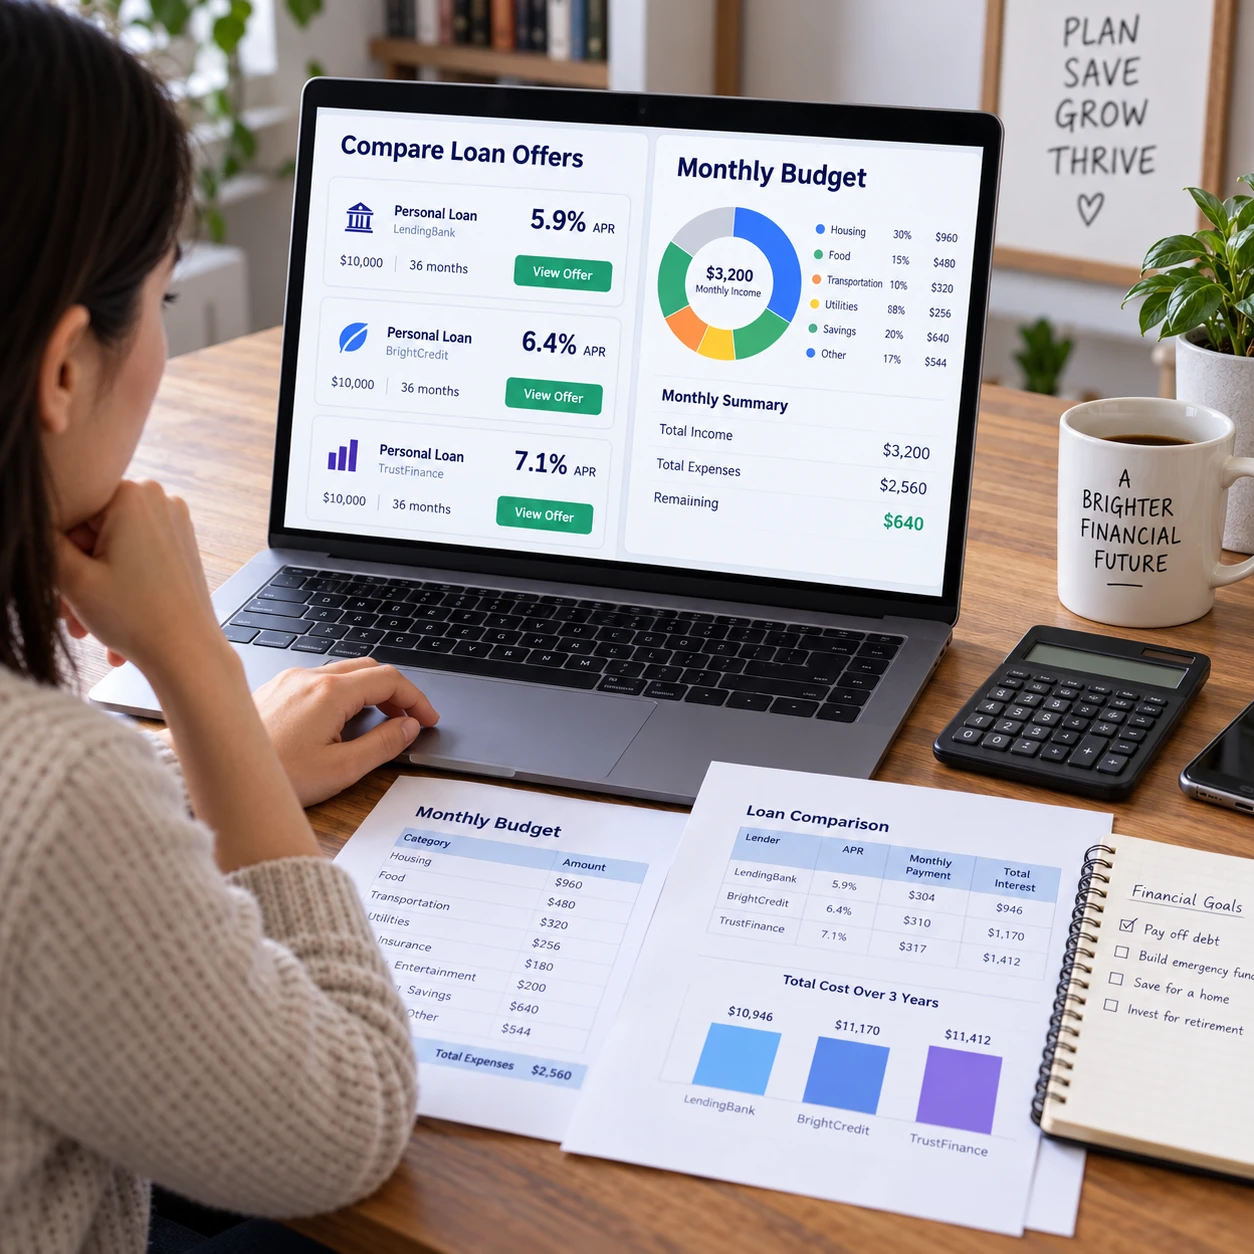
Pożyczka online może pomóc sfinansować konkretny, pilny wydatek, ale przed złożeniem wniosku warto sprawdzić więcej niż wysokość raty. Znaczenie mają całkowity koszt pożyczki, okres spłaty, warunki umowy i to, czy zobowiązanie mieści się w domowym budżecie.
Porównywarka pożyczek ułatwia przeglądanie ofert, lecz nie gwarantuje, że pożyczkodawca przyzna finansowanie ani że pokazane warunki będą dostępne dla każdej osoby. Poniżej znajdziesz tematy, które pomogą ocenić oferty spokojnie i odpowiedzialnie.
Jak dopasować pożyczkę do swojej sytuacji?
Aby dopasować pożyczkę do swojej sytuacji, określ potrzebną kwotę, cel finansowania i ratę, którą możesz regularnie spłacać. Dopiero potem porównuj oferty pożyczkodawców, zamiast zaczynać od maksymalnej dostępnej sumy.
Najpierw ustal, ile pieniędzy rzeczywiście brakuje. Jeśli wydatek wynosi 2 000 zł, wnioskowanie o wyższą kwotę może zwiększyć koszt i obciążenie budżetu, nawet gdy pożyczkodawca proponuje taką możliwość. Sprawdź też, czy wydatek jest konieczny teraz, czy można go odłożyć albo pokryć z dostępnych oszczędności.
Następnie określ wygodną wysokość raty i termin spłaty. Dłuższy okres spłaty często obniża miesięczną ratę, ale może podnieść całkowitą kwotę do oddania. Krótszy termin zwykle oznacza większe raty, które trzeba bezpiecznie uwzględnić w budżecie.
- Potrzebna kwota: pożyczaj tylko tyle, ile wynika z konkretnego wydatku.
- Termin: sprawdź, kiedy otrzymasz dochód i czy data raty jest z nim zgodna.
- Elastyczność budżetu: zostaw miejsce na rachunki, podstawowe potrzeby i nieplanowane koszty.
Jeśli pieniądze mają posłużyć do spłaty innych zobowiązań, porównaj całość warunków i sprawdź, czy nowe finansowanie rzeczywiście zmniejszy obciążenie. Sama niższa rata nie przesądza o opłacalności.
Które koszty i warunki porównywać?
Porównując pożyczki online, sprawdź RRSO, całkowitą kwotę do spłaty, okres finansowania oraz wszystkie opłaty. Te informacje pozwalają ocenić koszt oferty pełniej niż sama rata lub oprocentowanie.
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu w ujęciu rocznym i uwzględnia określone koszty związane z finansowaniem. Jest przydatna przy porównaniu ofert o podobnej kwocie i okresie, ale nie zastępuje sprawdzenia sumy, którą faktycznie trzeba będzie zwrócić. Szczegółowe wyjaśnienie RRSO znajdziesz w materiałach informacyjnych portalu Unii Europejskiej.
Przed wyborem zanotuj:
- kwotę wypłacaną na konto i całkowitą kwotę do spłaty;
- wysokość i liczbę rat oraz łączny okres spłaty;
- oprocentowanie, prowizję i inne opłaty wskazane w ofercie;
- zasady wcześniejszej spłaty oraz konsekwencje opóźnienia w płatności.
Porównuj te same parametry. Oferta na inną kwotę lub z innym terminem spłaty może wyglądać korzystniej, choć jej całkowity koszt będzie wyższy. Zwróć uwagę, czy prezentowana kalkulacja jest przykładem, czy dotyczy indywidualnej propozycji. Ostateczne warunki pożyczkodawca może przedstawić po ocenie wniosku.
Najniższa rata nie musi oznaczać najtańszej pożyczki. Może wynikać z dłuższego okresu spłaty, dlatego zestaw ją z całkowitą kwotą do oddania i terminem zakończenia zobowiązania.
Jak ocenić swoją zdolność do spłaty?
Zdolność do spłaty oceń, sprawdzając, ile zostaje w budżecie po odjęciu stałych wydatków, rat i innych zobowiązań. Rata powinna być możliwa do opłacenia także wtedy, gdy pojawi się typowy nieplanowany koszt.
Wypisz miesięczne dochody, czynsz lub ratę za mieszkanie, rachunki, transport, żywność, koszty opieki oraz wszystkie obecne zobowiązania. Porównaj tę sumę z dochodem, który faktycznie regularnie otrzymujesz. Nie opieraj decyzji na premii, nadgodzinach czy jednorazowym wpływie, jeśli nie masz pewności, że się powtórzą.
Przydatny jest prosty test: po opłaceniu nowej raty powinny zostać środki na bieżące potrzeby i rozsądny margines bezpieczeństwa. Jeśli budżet spina się tylko przy założeniu, że nic się nie zmieni, pożyczka może być zbyt dużym obciążeniem. W takiej sytuacji rozważ niższą kwotę, inny termin albo rezygnację z finansowania.
Zdolność kredytowa to ocena, czy możesz spłacać zobowiązanie zgodnie z umową. Pożyczkodawca może analizować dochody, wydatki, istniejące zadłużenie i inne informacje, ale jego ocena nie zastąpi własnego, realistycznego rachunku. Nie składaj wielu wniosków bez sprawdzenia warunków: każde zapytanie i sposób oceny zależą od procedur danej instytucji.
Jak korzystać z porównywarki pożyczek online?
Porównywarki pożyczek online używaj do wstępnego zestawienia ofert według kwoty, okresu spłaty i kosztów. Traktuj ją jako narzędzie informacyjne, a szczegółowe warunki potwierdź bezpośrednio u pożyczkodawcy przed złożeniem wniosku.
Wprowadź potrzebną kwotę i preferowany termin, a następnie sprawdź, jakie kryteria pozwalają uporządkować wyniki. Zamiast wybierać pierwszą pozycję, porównaj całkowitą kwotę do spłaty, ratę, RRSO i dostępne informacje o opłatach. Zapisanie dwóch lub trzech ofert obok siebie ułatwia dostrzeżenie różnic.
Przy każdej propozycji sprawdź, czy dotyczy całej kwoty, o którą chcesz wnioskować, i czy podane warunki są przykładowe. Zapoznaj się z wymaganiami dotyczącymi wieku, dochodu, dokumentów, rachunku bankowego czy weryfikacji tożsamości. Kryteria i procedura mogą się różnić między firmami.
Porównywarka może prezentować tylko wybrane oferty i nie musi obejmować całego rynku. Jej wyniki nie są gwarancją przyznania pożyczki ani ostatecznej ceny. Przed przekazaniem danych sprawdź, kto prowadzi serwis, jakie informacje zbiera i czy są one przekazywane partnerom. Nie podawaj haseł do bankowości internetowej ani kodów autoryzacyjnych.
Co sprawdzić przed wysłaniem wniosku?
Przed wysłaniem wniosku przeczytaj warunki umowy, sprawdź wymagania pożyczkodawcy i dowiedz się, jak będą przetwarzane Twoje dane. Upewnij się też, że dane we wniosku są poprawne i że rozumiesz całkowity koszt oraz harmonogram spłaty.
Nie ograniczaj się do podsumowania na stronie oferty. W dokumentach sprawdź wysokość rat, daty płatności, opłaty, możliwość wcześniejszej spłaty oraz zasady postępowania przy opóźnieniu. Zwróć uwagę na usługi dodatkowe, na przykład ubezpieczenie, i ustal, czy są dobrowolne oraz jak wpływają na koszt.
Przed kliknięciem przycisku wysłania wniosku przygotuj informacje, o które może pytać formularz, takie jak dane osobowe, źródło i wysokość dochodu, stałe wydatki oraz numer rachunku. Zakres wymaganych danych zależy od pożyczkodawcy. Podawaj wyłącznie informacje potrzebne do oceny wniosku i korzystaj z bezpiecznego połączenia.
Jeśli zapis w umowie jest niejasny, poproś firmę o wyjaśnienie przed akceptacją. Nie akceptuj dokumentu pod presją czasu. Wniosek o pożyczkę może uruchomić ocenę zdolności kredytowej, ale nie oznacza automatycznego przyznania finansowania.
Jak rozpoznać bezpieczną ofertę?
Bezpieczną ofertę sprawdzaj przez weryfikację pożyczkodawcy, przejrzystość kosztów i zgodność informacji z dokumentami umowy. Niejasne opłaty, presja na natychmiastową decyzję lub prośby o poufne dane to sygnały, by przerwać proces i sprawdzić firmę.
Ustal pełną nazwę przedsiębiorstwa, dane kontaktowe i informacje o tym, kto zawiera umowę. Sprawdź, czy strona jasno przedstawia warunki finansowania, zasady reklamacji i politykę prywatności. W razie wątpliwości poszukaj informacji o firmie w oficjalnych źródłach, w tym w rejestrach i ostrzeżeniach publikowanych przez instytucje publiczne. Sama obecność w porównywarce nie jest potwierdzeniem bezpieczeństwa ani rekomendacją.
Ostrożność zachowaj, gdy ktoś żąda opłaty z góry bez jasnego wyjaśnienia, gwarantuje akceptację wniosku albo obiecuje finansowanie niezależnie od sytuacji klienta. Nie przekazuj danych logowania do banku, kodów SMS ani pełnego dostępu do urządzenia. Jeśli oferta wymaga pośpiechu, a pożyczkodawca unika odpowiedzi na pytania, zrezygnuj do czasu wyjaśnienia sprawy.
Odpowiedzialny wybór opiera się na trzech kontrolach: kosztu, możliwości spłaty i wiarygodności firmy. Jeśli którykolwiek z tych elementów pozostaje niejasny, nie składaj wniosku, dopóki nie uzyskasz konkretnych informacji.
FAQ: najczęstsze pytania o pożyczkę online
Co oznacza RRSO przy pożyczce online?
RRSO, czyli rzeczywista roczna stopa oprocentowania, pokazuje koszt finansowania w ujęciu rocznym z uwzględnieniem określonych opłat. Pomaga porównywać podobne oferty, ale sprawdź również całkowitą kwotę do spłaty i harmonogram rat.
Czy najniższa rata zawsze oznacza najtańszą ofertę?
Nie. Niska rata może wynikać z dłuższego okresu spłaty, a wtedy łączny koszt pożyczki może wzrosnąć. Porównuj ratę razem z liczbą rat, terminem zakończenia spłaty i całkowitą kwotą do oddania.
Jak sprawdzić całkowity koszt pożyczki?
Sprawdź w ofercie i umowie kwotę wypłacaną, wszystkie opłaty, wysokość rat oraz sumę do spłaty. Jeśli nie możesz ustalić, ile łącznie oddasz albo za co naliczana jest opłata, poproś pożyczkodawcę o wyjaśnienie przed akceptacją warunków.
Co przygotować przed złożeniem wniosku?
Przygotuj dane potrzebne do formularza, informacje o dochodach i stałych zobowiązaniach oraz numer rachunku, jeśli wymaga go procedura. Wcześniej sprawdź dokumenty oferty, koszt, terminy rat i zasady przetwarzania danych. Wymagania mogą się różnić zależnie od pożyczkodawcy.