Jak porównać oferty pożyczek online i wybrać najkorzystniejszą?
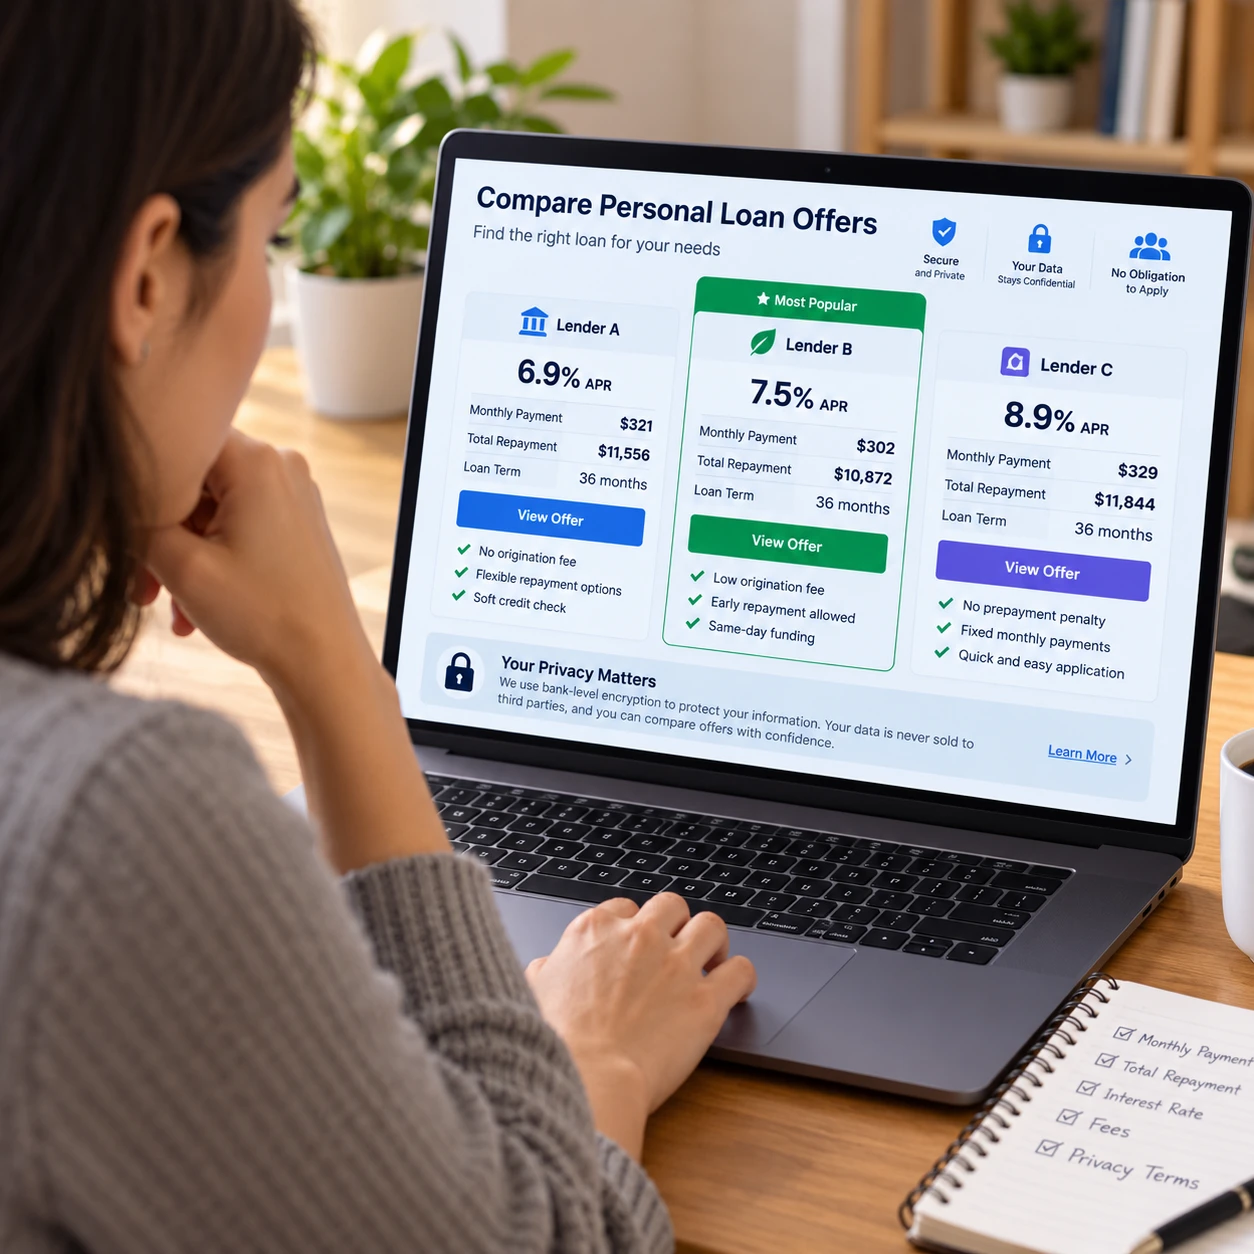
Pożyczkę online warto oceniać przez pryzmat całkowitej kwoty do spłaty, dopasowania raty do budżetu i zapisów umowy. Sama szybkość decyzji lub niska rata nie przesądza o tym, że oferta będzie korzystna. Przed wysłaniem wniosku sprawdź także, kto udziela finansowania i jak będą wykorzystywane Twoje dane osobowe.
Zacznij od kwoty i raty, na które możesz sobie pozwolić
Aby wybrać bezpieczną pożyczkę online, pożycz tylko tyle, ile rzeczywiście potrzebujesz, i ustal ratę, którą udźwigniesz także w trudniejszym miesiącu. Najpierw sprawdź domowy budżet, a dopiero potem szukaj ofert.
Zapisz stałe dochody oraz wydatki: czynsz, rachunki, żywność, transport, inne raty i regularne zobowiązania. Pozostała kwota nie jest w całości „wolna” — uwzględnij również wydatki nieregularne i rezerwę na nagłe sytuacje. Jeśli pożyczka ma pokryć jednorazowy wydatek, nie zwiększaj kwoty tylko dlatego, że pożyczkodawca proponuje wyższy limit.
Ustal też realistyczny okres spłaty. Dłuższy może obniżyć miesięczną ratę, lecz zwykle oznacza więcej czasu naliczania kosztów. To ważne przy wyborze między pożyczką ratalną a chwilówką: krótkoterminowa spłata może być trudna do udźwignięcia, a rozłożenie długu na raty może podnieść całkowity koszt.
Porównuj całkowity koszt, nie tylko wysokość raty
Najlepiej porównywać oferty pożyczek według całkowitej kwoty do spłaty, a nie samej raty. RRSO ułatwia zestawienie kosztów, ale zawsze czytaj ją razem z kwotą finansowania, okresem i warunkami konkretnej umowy.
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia koszt kredytu konsumenckiego w ujęciu rocznym, z uwzględnieniem określonych opłat. W ofercie sprawdź osobno:
- odsetki naliczane od pożyczonego kapitału;
- prowizję oraz inne opłaty, jeśli występują;
- całkowitą kwotę do spłaty i sumę rat;
- okres spłaty, termin płatności i ewentualne koszty usług dodatkowych.
RRSO najlepiej porównywać dla tej samej kwoty i podobnego okresu. Niska rata może wynikać z wydłużonej spłaty, a promocyjna oferta dla nowych klientów może obowiązywać tylko po spełnieniu określonych warunków. Sprawdź, czy promocja obejmuje całą umowę i co się stanie, jeśli nie dotrzymasz terminu.
Przed podpisaniem możesz oszacować ratę, sumując koszty wskazane w formularzu informacyjnym lub projekcie umowy. Korzystaj z kalkulatora jako narzędzia orientacyjnego: ostateczne warunki mogą zależeć od oceny wniosku.
Sprawdź warunki i zapisy umowy
Przed zawarciem umowy sprawdź harmonogram, opłaty, zasady postępowania przy opóźnieniu oraz warunki wcześniejszej spłaty. Dokument powinien jasno wskazywać, ile i kiedy trzeba zapłacić.
Zwróć uwagę na daty rat, sposób ich pobierania i konsekwencje braku płatności. Ustal, czy opłaty za monity lub inne czynności są opisane, i nie zakładaj, że przesunięcie terminu będzie bezpłatne. Jeśli zapis jest niejasny, poproś pożyczkodawcę o wyjaśnienie przed złożeniem podpisu.
Wcześniejsza spłata może zmniejszyć koszt zobowiązania, ale zasady rozliczenia sprawdź w umowie i dokumentach oferty. Nie porównuj wyłącznie przykładowych rat: liczy się pełny harmonogram oraz kwota do zapłaty w sytuacji, która faktycznie Cię dotyczy.
Pożyczka online i kredyt gotówkowy mogą różnić się procedurą, wymaganiami, dostępnością oraz ceną, lecz nazwa produktu sama nie przesądza o korzystności. Porównaj konkretne warunki i upewnij się, że rozumiesz, z jakim podmiotem zawierasz umowę.
Oceń wymagania i przebieg wnioskowania
Pożyczkodawca może poprosić o dane osobowe, informacje o dochodach i zobowiązaniach oraz potwierdzenie tożsamości. Zakres wymagań zależy od firmy, a decyzja o przyznaniu finansowania należy do pożyczkodawcy.
Weryfikacja tożsamości może odbywać się przez przelew weryfikacyjny, narzędzie do potwierdzenia danych lub inną metodę opisaną przez firmę. Sprawdź, jakie informacje są pobierane, w jakim celu i czy korzystasz z oficjalnej strony. Nie podawaj haseł do bankowości ani kodów autoryzacyjnych osobom kontaktującym się poza bezpiecznym procesem.
Pożyczka bez zaświadczeń o dochodach nie oznacza automatycznie braku oceny zdolności kredytowej. Podmiot może poprosić o inne potwierdzenie sytuacji finansowej. Umowa zlecenie, umowa o dzieło czy emerytura również nie gwarantują ani nie wykluczają uzyskania pożyczki — istotne są wymagania konkretnej oferty i ocena wniosku.
Jeśli wniosek zostanie odrzucony, nie wysyłaj od razu wielu kolejnych aplikacji. Sprawdź, czy dane były poprawne, oceń budżet i zapytaj pożyczkodawcę o możliwe przyczyny. Hasło „bez BIK” nie powinno zastępować weryfikacji warunków: sprawdź, kto udziela finansowania i jakie zasady oceny stosuje. Osoby zadłużone powinny szczególnie ostrożnie rozważyć nowy dług, zamiast zakładać, że kolejna pożyczka rozwiąże problem.
Korzystaj z porównywarki i formularzy świadomie
Porównywarka pożyczek pomaga zebrać informacje o ofertach, ale prezentacja produktu nie oznacza przyznania finansowania ani potwierdzenia, że oferta będzie dla Ciebie dostępna. Przed wypełnieniem formularza sprawdź, kto go prowadzi i komu mogą zostać przekazane dane.
Portal może działać jako pośrednik kredytowy albo zbierać zapytania i przekazywać je partnerom. Przeczytaj politykę prywatności oraz treść zgód: zwróć uwagę na odbiorców danych, cele przetwarzania, kontakt marketingowy i możliwość wycofania zgody. Udostępniaj tylko informacje potrzebne na danym etapie.
Samo porównanie ofert nie zawsze oznacza złożenie wniosku, ale formularz może uruchomić kontakt partnera lub przekazanie zapytania. Ustal, czy robisz wstępne rozeznanie, czy składasz formalną aplikację. Nie zakładaj też, że sprawdzenie ofert nie ma żadnego wpływu na historię kredytową: sposób i zakres weryfikacji zależą od procesu oraz podmiotu. W razie wątpliwości zapytaj, czy nastąpi zapytanie do baz.
Porównuj oferty dla tych samych parametrów. Jeśli masz kartę kredytową, sprawdź również jej oprocentowanie, opłaty i zasady okresu bezodsetkowego. Konsolidacja zadłużenia może uprościć spłatę, ale dłuższy okres lub dodatkowe opłaty mogą zwiększyć całkowity koszt.
Dopasuj ofertę do swojej sytuacji i rozpoznaj sygnały ostrzegawcze
Najkorzystniejsza oferta to taka, której koszty rozumiesz, a rata mieści się w Twoim budżecie. Odrzuć propozycje z niejasnymi opłatami, presją na natychmiastową decyzję lub obietnicami gwarantowanej akceptacji.
Ostrożność jest szczególnie ważna przy pożyczkach reklamowanych jako rozwiązanie na nagły wydatek, dla zadłużonych albo dostępne w weekend. Wniosek można czasem złożyć poza standardowymi godzinami, lecz wypłata zależy m.in. od decyzji, weryfikacji i sesji bankowych. Nie planuj pilnego wydatku na podstawie samej reklamy.
Przed wysłaniem wniosku porównaj kilka propozycji, sprawdź wiarygodność pożyczkodawcy i przeczytaj dokumenty. Nie podpisuj umowy, której kosztów lub zasad nie potrafisz wyjaśnić własnymi słowami. Młody dorosły, emeryt czy osoba o nieregularnych dochodach powinna stosować tę samą zasadę: najpierw realny budżet, potem oferta.
Jeśli spłata staje się problemem, skontaktuj się z pożyczkodawcą możliwie wcześnie i zapytaj o dostępne rozwiązania. Zaciąganie kolejnej pożyczki na pokrycie rat może pogłębić zadłużenie. Pożyczkę warto rozważyć tylko wtedy, gdy znasz koszt i masz wiarygodny plan spłaty.
Krótka lista kontrolna przed wysłaniem wniosku
Przed wysłaniem wniosku upewnij się, że znasz całkowity koszt, możesz płacić ratę w terminie i rozumiesz umowę. Sprawdź też firmę oraz zasady przetwarzania danych.
- Czy pożyczasz potrzebną kwotę, a rata mieści się w budżecie?
- Czy porównałeś RRSO, prowizję, odsetki i całkowitą kwotę do spłaty?
- Czy znasz okres, terminy rat, opłaty dodatkowe i zasady wcześniejszej spłaty?
- Czy rozumiesz konsekwencje opóźnień oraz wszystkie zapisy umowy?
- Czy wiesz, kto otrzyma dane wpisane w formularzu i w jakim celu?
- Czy oferta nie wywiera presji i nie obiecuje gwarantowanej decyzji?
Jeśli na któreś pytanie odpowiadasz „nie”, wstrzymaj się z wnioskiem i wyjaśnij wątpliwości. Kilka minut na sprawdzenie dokumentów może pomóc uniknąć zobowiązania niedopasowanego do Twojej sytuacji.